
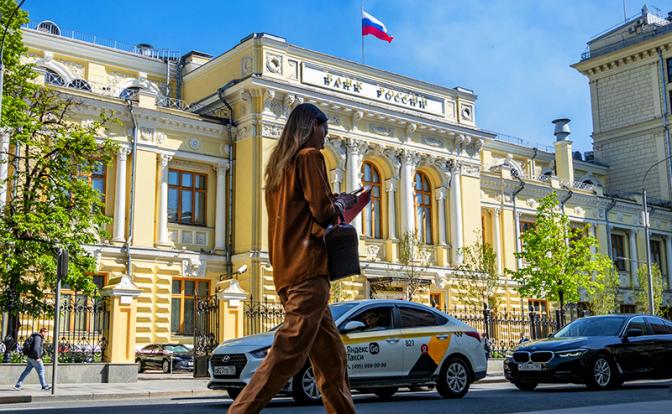
Прошедшее заседание Центрального банка РФ обернулось неожиданностью для большинства экспертов. Рынок был уверен, что регулятор пойдет по пути easing-политики, снизив ключевую ставку (КС) на 0,5 или 1 процентный пункт. Поскольку июньская встреча носила промежуточный характер и не предполагала обновления долгосрочных макропрогнозов, подобных сюрпризов не ждали. Однако итоговое решение дало глубокое понимание тактики ЦБ на ближайший год.
Если рассматривать текущую экономическую ситуацию, на первый взгляд всё выглядит оптимистично. Официальная статистика Росстата (с учетом сезонных корректировок ЦБ) фиксирует заметное замедление темпов роста цен. Стоит отметить, что хотя «личная» инфляция граждан обычно выше официальной, их динамика совпадает, поэтому данные регулятора остаются репрезентативными для анализа.
Для принятия решений по денежно-кредитной политике (ДКП) ЦБ опирается не на годовые показатели, а на текущую инфляцию в годовом пересчете с устранением сезонности (saar). Особое внимание уделяется средним значениям за последние три месяца и устойчивым компонентам: базовой инфляции (БИПЦ) и БИПЦ без учета туристических услуг.
Майские данные выглядели крайне позитивно:
- Общий индекс потребительских цен (ИПЦ) в мае составил 1,8% saar, что значительно ниже целевого показателя в 4%.
- Средний темп инфляции за квартал составил 3,4% saar.
- Базовая инфляция находилась на уровне 4,3% saar, а без учета туризма — всего 3,6% saar.
Параллельно с этим снизились и инфляционные ожидания населения и бизнеса. В начале июня ожидания граждан упали до 12,4%, что стало минимальным значением с июля 2024 года. На этом фоне даже президент выразил мнение о возможности снижения ставки, отметив падение общего уровня инфляции.
Однако при детальном анализе опережающих индикаторов картина становится тревожной. Существует ряд серьезных проинфляционных рисков:
- Бюджетный дефицит: Рекордные расходы государства в начале года привели к росту дефицита. Министр финансов Антон Силуанов подтвердил, что цель по достижению нулевого первичного дефицита переносится на 2029 год.
- Денежная масса: Резкое увеличение объемов кредитования весной в сочетании с бюджетными вливаниями привело к росту денежной массы, что традиционно предшествует скачку цен.
- Внешние факторы: Атаки на НПЗ в июне спровоцировали рост цен на топливо.
Таким образом, майское затишье оказалось обманчивым — экономика готовится к настоящему «инфляционному шторму».
На этом фоне решение ЦБ снизить ставку всего на 0,25 п.п. до уровня 14,25% стало настоящим шоком. Переход на минимальный шаг в четверть процента — это сигнал «тонкой настройки», который обычно предвещает завершение цикла снижения ставок. Жесткий, «ястребиный» тон главы ЦБ на пресс-конференции подтвердил: регулятор сосредоточен на рисках, а не на краткосрочных успехах.
Эта ситуация повторяет события апреля, когда ЦБ также проигнорировал политические пожелания по стимулированию роста экономики в пользу макроэкономической стабильности. Это доказывает реальную независимость регулятора от исполнительной власти.
Даже несмотря на давление, связанное с предстоящими выборами в Госдуму, руководство ЦБ демонстрирует приверженность своим принципам. Это означает, что в прогнозировании действий Центробанка следует опираться исключительно на экономические данные, а не на политическую конъюнктуру. Можно с уверенностью предположить, что в ближайший год текущая команда регулятора не допустит бесконтрольного разгона цен.

