
Южнокорейский гигант Samsung готовится к полному выводу своей бытовой техники с рынка КНР. Решение не стало внезапным — это финал длительной эрозии позиций, продолжавшейся более десяти лет.
Первым шагом стало закрытие смартфонных производств в 2019 году. Позже компания свернула сборку телевизоров и компьютеров. Теперь очередь дошла до холодильников, стиральных машин и кондиционеров — последнего серьезного сегмента присутствия бренда в материковой Китае.
Причины поражения
Ключевой фактор — потеря ценовой конкурентоспособности при сохранении качества. Китайские производители добились паритета по надежности и функционалу, предложив продукцию дешевле на 15–50%. В массовом сегменте это стало решающим аргументом для покупателя.
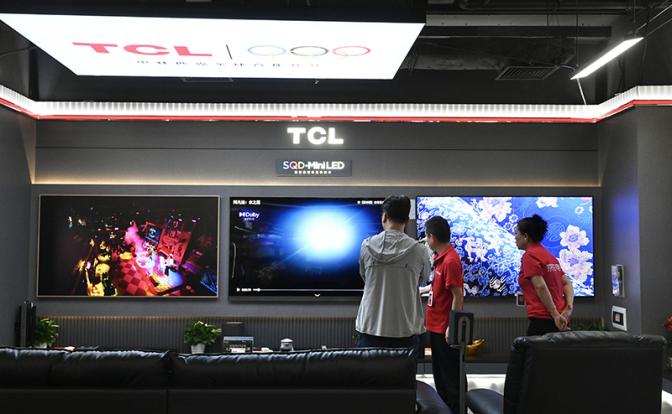
Структурное преимущество локальных игроков — вертикальная интеграция. Бренды вроде Haier, Midea, TCL и Hisense контролируют цепочку от комплектующих до готовой сборки. Это дает гибкость в ценах, скорость обновления модельного ряда и независимость от внешних поставщиков. Samsung, привязанный к глобальной логистике, в таких условиях терял маржинальность с каждым годом.
Стратегически корпорация делает ставку на высокомаржинальные направления: флагманские смартфоны, полупроводники и решения для дата-центров. Бытовая техника перестала вписываться в эту модель.
Кто заполнил вакуум
Рынок не пустовал. Китайские чемпионы захватили доли агрессивно и системно:
- Haier — трансформировался в глобальную экосистему с заводами на всех континентах. Ключевая стратегия — глубокая локализация продуктов под привычки конкретных регионов.
- TCL — доминирует в телевизорах, вкладывая миллиарды в собственные матрицы и панели, чтобы уйти от зависимости от Samsung Display и LG Display.
- Hisense — за 5 лет прошел из категории «бюджетный альтернативный» в премиум-сегмент, собирая награды на CES и IFA, и конкурируя с Sony и Samsung в линейках Mini-LED и лазерных ТВ.
- Xiaomi — построил экосистему «умного дома», где бытовая техника — лишь узел единой платформы Mi Home, удерживающей пользователя внутри бренда.
Объединяет их скорость реакции: от идеи до серийного образца у китайцев уходит месяцы, где у корейцев и японцев — годы.
Глобальный контекст и выгода покупателя
Курс «Made in China 2025», обозначенный руководством КНР, сработал: страна вышла из роли «сборщика чужих чертежей» в центр НИОКР и промышленного дизайна. Давление заставляет зарубежных игроков либо уходить в узкую премиальную нишу, либо резать маржи.
Паттерн повторяет историю с электромобилями: BYD, Geely и NIO предлагают продукты уровня Tesla, BMW и Mercedes за $30–40 тыс. против $50–120 тыс. у конкурентов. В бытовой технике разрыв аналогичен — китайские флагманы Haier, TCL и Midea стоят на 15–50% дешевле аналогов Samsung, LG и Bosch при сопоставимых характеристиках.
Для потребителя в России и мире смена парадигмы очевидна: вопрос «брать ли китайское» сменился вопросом «зачем переплачивать за бренд, если технологии те же?».

