
Российский рынок коммерческой недвижимости столкнулся с глубокой трансформацией. Согласно прогнозам Commonwealth Partnership, объем ввода новых объектов торговой недвижимости в регионах может сократиться на 45,4%, составив порядка 238 032 кв.м. В текущем году ожидаемый объем строительства составит 248 тыс. кв.м., что на 8,6% меньше показателей 2025 года.
Эксперты выделяют несколько факторов, обуславливающих спад активности девелоперов:
- Экономические барьеры: высокая ключевая ставка и стоимость заемного финансирования делают проекты долгосрочными и рискованными, как отмечает кандидат экономических наук Сергей Гатауллин.
- Перенасыщение рынка: по мнению профессора Сергея Толкачева, во многих мегаполисах наблюдается избыток площадей и свободные (вакантные) помещения, что делает новые стройки нерентабельными.
- Смена потребительских привычек: базовые покупки массово уходят на маркетплейсы, что требует от ТЦ смены бизнес-модели.
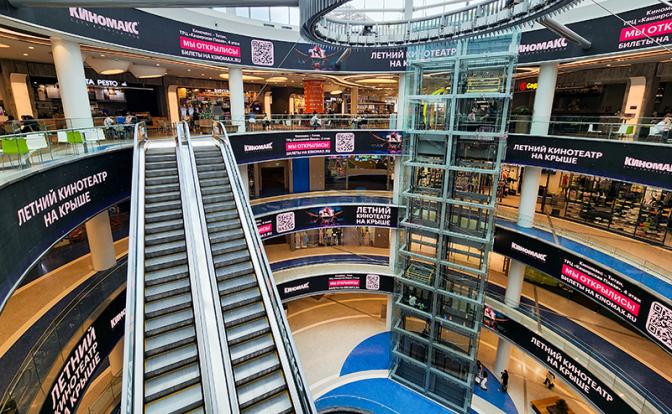
Процесс изменений носит структурный характер. Как поясняет доцент Марчел Кырлан, классические «коробки с магазинами» теряют актуальность. Современный потребитель рассматривает ТЦ не как склад товаров, а как пространство для жизни и дострежа — с кинотеатрами, ресторанами и фитнес-клубами. Именно этот тренд заставляет застройщиков проектировать смешанные форматы (mixed-use), объединяющие ритейл с сервисными услугами.
Особое внимание уделяется конкуренции с онлайн-гигантами. Несмотря на периодические сбои в работе таких площадок, как Wildberries, Михаил Болдырев из РГГУ подчеркивает: проблем с логистикой недостаточно для массового возврата покупателей в офлайн. Устойчивость цифровых сервисов и привычка к удобству покупок онлайн остаются ключевыми факторами развития рынка.
Несмотря на стагнацию масштабного строительства в крупных городах, сектор не исчезнет, а трансформируется. Будущее за многофункциональными районными центрами, способными решать повседневные задачи жителей: от медицины и образования до досуга и продуктов питания.

